

三菱UFJニコスが社内文書検索回答サービスを全社展開
三菱UFJニコスは、大和総研と高精度な社内文書検索回答サービスの開発で共同研究を行った。共同研究の対...
2026.03.31
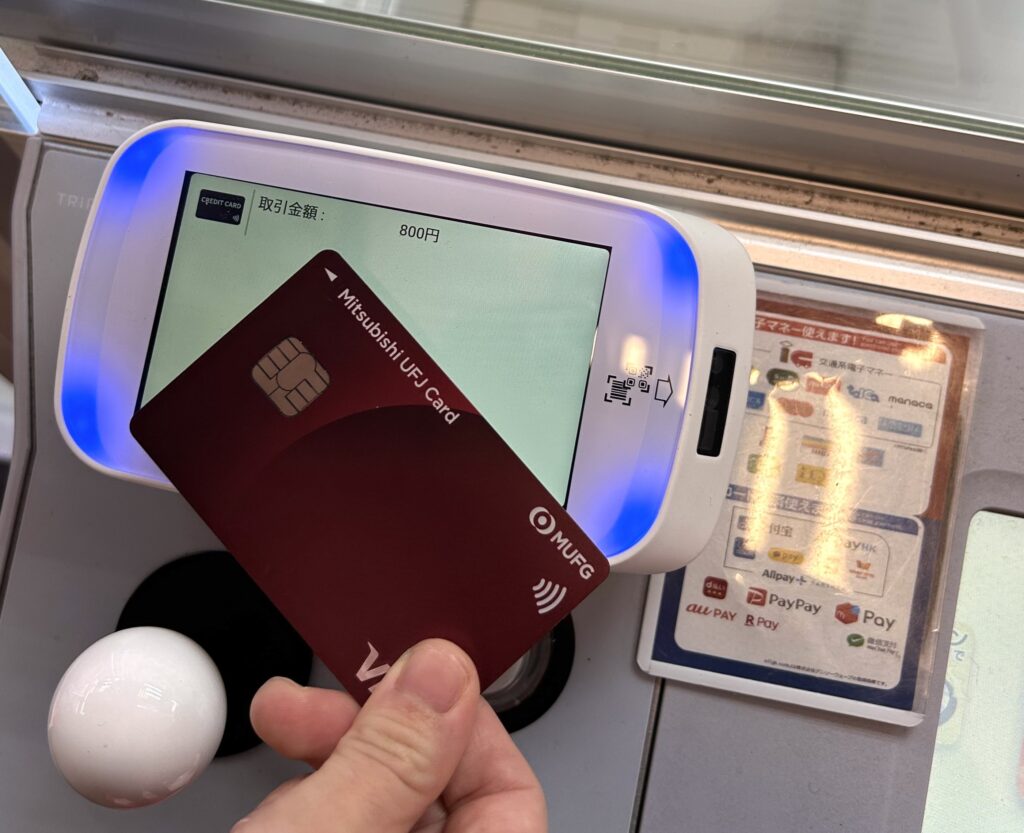
にもかかわらず、飲料自販機のキャッシュレス化が進まなかったのはなぜか。
アクワイアリング・ネットワーク統括部のソリューション推進グループの田中篤男次長は、その一因として、クレジットカードビジネスの構造的な問題があると指摘する。
「クレジットカードは市場を問わず、高機能・高コストな決済システムを維持・運用しているし、決済センター、中継ネットワーク、国際ブランドなど、さまざまな事業者が介在するため、各種手数料がかさみがちになる。このため、少額決済ではカード会社と加盟店の間で、経済条件の折り合いをつけることが難しかった」と説明する。
かつて、経済産業省の「キャッシュレス決済の中小店舗への更なる普及促進に向けた環境整備検討会」が、カード取引のコスト構造を分析したことがある。
2020年3月に公表された同検討会のとりまとめでは、オフアス取引(PSP介在なし)の場合(月間カード取扱高50万円、決済単価5000円、決済回数月100回)、アクワイアラーは3.25%の加盟店手数料を課すが、ブランドフィーが0.05%、インターチェンジフィー(イシュアー手数料)が2.3%、銀行振込手数料が0.16%、ネットワーク利用料(伝票保管料含む)が0.14%、アクワイアリング業務のシステム・運営費用が0.3%、端末費用が0.42%かかるので、アクワイアラーは0.12%の赤字になると分析されていた。
アクワイアラーは赤字にならないよう、3.37%以上の加盟店手数料を設定したいと考えるだろうが、少額決済領域では加盟店は薄利多売で利益を確保しているので、アクワイアラーの提示する経済条件を受け入れるのは難しい。
こうした実態が、少額決済領域におけるキャッシュレス化を阻んできたわけだ。
リテール金融オンラインは、キャッシュレス決済や消費者金融などに関する主要企業の事業戦略や行政動向など、最新の情報を提供します。
 公式アカウント
最新情報などを配信中!!